Domain entscheidungsunterstützung.de kaufen?
Wir ziehen mit dem Projekt
entscheidungsunterstützung.de um.
Sind Sie am Kauf der Domain
entscheidungsunterstützung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain entscheidungsunterstützung.de kaufen?
Wie haften Personengesellschaften?
Personengesellschaften haften grundsätzlich mit ihrem gesamten Vermögen für Verbindlichkeiten. Das bedeutet, dass die Gesellschafter auch mit ihrem Privatvermögen für Schulden der Gesellschaft haften können. Die Haftung kann jedoch durch einen Gesellschaftsvertrag beschränkt werden. Bei einer OHG oder einer GbR haften die Gesellschafter als Gesamtschuldner, während bei einer KG die Haftung je nach Beteiligungsquote der Gesellschafter unterschiedlich ausfallen kann. Es ist daher wichtig, sich über die Haftungsregelungen im Gesellschaftsvertrag im Klaren zu sein. **
Welche Steuer zahlen Personengesellschaften?
Personengesellschaften wie GbR, OHG oder KG zahlen keine Körperschaftsteuer, da sie steuerlich transparent sind. Das bedeutet, dass die Gewinne der Gesellschaft direkt den Gesellschaftern zugerechnet werden und diese ihre Anteile am Gewinn in ihrer persönlichen Einkommensteuererklärung versteuern. Die Gesellschafter müssen also Einkommensteuer auf ihre Gewinnanteile zahlen. Zudem müssen Personengesellschaften Umsatzsteuer auf ihre Umsätze abführen, wenn sie umsatzsteuerpflichtige Leistungen erbringen. Darüber hinaus können je nach Rechtsform und Tätigkeit noch weitere Steuern anfallen, wie z.B. Gewerbesteuer. **
Ähnliche Suchbegriffe für Personengesellschaften
Top-Angebote
Produkte zum Begriff Personengesellschaften:
-
Vermögensverwaltende PersonengesellschaftenVermögensverwaltende Personengesellschaften , Zivilrecht - Steuerrecht, National - International , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250331, Redaktion: Haase, Florian~Dorn, Katrin, Edition: NED, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 450, Keyword: Familiengesellschaft; GbR; Gewerbebetrieb; KG; OHG; Personengesellschaft; Vermögensverwaltung; Zebragesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 428 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 826, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Künkele, Kai Peter: Bilanzierung bei PersonengesellschaftenBilanzierung bei Personengesellschaften , ¿Besonderheiten der Bilanzierung bei Personengesellschaften - mit Praxisempfehlungen und über 200 Beispielen. Das Werk verdeutlicht die zahlreichen Besonderheiten der handelsrechtlichen Bilanzierung im Zusammenhang mit Personengesellschaften. Im Fokus stehen Fragen der Bilanzierung auf Ebene der Personengesellschaft und beim Anteilseigner. Das Verhältnis von Handels- und Steuerbilanz und ihre Auswirkung auf die Bilanzierung werden diskutiert. Ein Schwerpunkt des Buches liegt u. a. auf dem Bereich der latenten Steuern, welcher sich bei Personengesellschaften durch zahlreiche Besonderheiten auszeichnet. Insbesondere Abgrenzungsfragen der Steuerlatenzierung auf Ebene der Gesellschaft sowie auf Ebene der Gesellschafter stellen die Praxis immer wieder vor Herausforderungen. Die Kombination aus praxisnahen Erläuterungen und zahlreichen Beispielen sowie direkt umsetzbaren Lösungsvorschlägen macht dieses Buch zu einer wertvollen Hilfe für die tägliche Arbeit. Die Änderungen durch das KöMoG sowie das MoPeG sowie deren Auswirkungen auf Handels- und Steuerbilanz werden in neuen Kapiteln eingehend erläutert und der aktuelle Rechtsstand wird durchgehend berücksichtigt. Die Autoren: WP/StB Dipl.-Kfm. Kai Peter Künkele und WP/StB Dipl.-Kfm. Prof. Dr. Christian Zwirner setzen sich bei Kleeberg mit Fragen der Rechnungslegung von Personengesellschaften und insbesondere mit den hieraus resultierenden Konsequenzen für die Abgrenzung latenter Steuern auseinander. Unter Mitarbeit von WP/StB Dipl.-Kffr. Beate König, WP/StB Dipl.-Kffr. Dr. Julia Busch, WP/StB Dipl.-Kffr. Dr. Corinna Boecker, WP Sanja Mitrovic und StB Dr. Felix Krauß.. Inhaltsverzeichnis: ¿1. Besonderheiten von Personenhandelsgesellschaften. 2. Rechnungslegungsreformen des HGB und ihre Auswirkungen auf Personenhandelsgesellschaften. 3. Bedeutung der Ausschüttungssperre für Personenhandelsgesellschaften¿. 4. Auswirkungen des Wegfalls der umgekehrten Maßgeblichkeit und aktuelle Rechtsprechung. 5. Handelsrechtliche Rechnungslegung bei Personenhandelsgesellschaften (IDW RS HFA 7 n. F.). 6. Bilanzierung von Anteilen an Personenhandelsgesellschaften im handelsrechtlichen Jahresabschluss (IDW RS HFA 18). 7. Latente Steuern bei Personenhandelsgesellschaften. 8. Einfluss des Publizitätsgesetzes auf die Rechnungslegung bei Personenhandelsgesellschaften¿. 9. Konzernrechnungslegung bei Personenhandelsgesellschaften. 10. Die Option zur Körperschaftsbesteuerung nach § 1a KStG. 11. Auswirkungen des neuen Personengesellschaftsrechts (MoPeG) auf die Bilanzierung von Personengesellschaften. 12. Empfehlungen und Implikationen für die Praxis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., aktualisierte und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202304, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Künkele, Kai Peter~Zwirner, Christian, Bearbeitung: König, Beate~Boecker, Corinna~Busch, Julia~Mitrovic, Sanja, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., aktualisierte und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 454, Keyword: BilRUG; Rechnungswesen; Handelsbilanz; Steuerbilanz; handelsrechtliche Bilanzierung; Anteilseigner; IDW RS HFA 7; IDW RS HFA 18; latente Steuern; Steuerlatenzierung; umgekehrte Maßgeblichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Besteuerung / Steuer (Abgabe)~Steuer~Wirtschaftsgesetz~Wirtschaftsrecht~Entrepreneurship~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 460 Blätter, Länge: 242, Breite: 174, Höhe: 31, Gewicht: 938, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000062838001 V14550-978-3-482-642- B0000062838002 V14550-978-3-482-642-2, Vorgänger EAN: 9783482642128 9783482642111, Alternatives Format EAN: 9783482609138 9783482002120, eBook EAN: 9783482609138, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist eine Personengesellschaften?
Was ist eine Personengesellschaften? **
-
Wer haftet bei Personengesellschaften?
Bei Personengesellschaften haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Das bedeutet, dass sie mit ihrem gesamten Vermögen für die Schulden der Gesellschaft haften. Es gibt keine Haftungsbeschränkung wie bei Kapitalgesellschaften. Die Haftung der Gesellschafter erstreckt sich auch auf ihre privaten Vermögenswerte, wie Immobilien oder Ersparnisse. Im Falle einer Insolvenz der Gesellschaft können Gläubiger daher auch auf das Privatvermögen der Gesellschafter zugreifen. **
-
Was zählt zu Personengesellschaften?
Personengesellschaften sind Unternehmensformen, bei denen mindestens zwei natürliche Personen gemeinsam ein Unternehmen gründen und betreiben. Zu den Personengesellschaften zählen beispielsweise die Gesellschaft bürgerlichen Rechts (GbR), die offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In diesen Gesellschaftsformen haften die Gesellschafter in der Regel persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Zudem erfolgt die Besteuerung der Gewinne auf Ebene der Gesellschafter und nicht auf Ebene der Gesellschaft selbst. **
-
Was sind Personengesellschaften Beispiele?
Personengesellschaften sind Unternehmensformen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In einer GbR haften alle Gesellschafter gemeinsam und unbeschränkt, während in einer OHG alle Gesellschafter ebenfalls unbeschränkt haften, jedoch mindestens ein Gesellschafter persönlich und unbeschränkt haftet. In einer KG gibt es mindestens einen persönlich haftenden Gesellschafter (Komplementär) und einen oder mehrere beschränkt haftende Gesellschafter (Kommanditisten). **

Welche Unternehmen sind Personengesellschaften?
Welche Unternehmen sind Personengesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Unternehmen arbeiten die Gesellschafter aktiv am Geschäftsbetrieb mit und teilen sich Gewinne und Verluste entsprechend ihrer Beteiligungsquote. Personengesellschaften sind im Gegensatz zu Kapitalgesellschaften wie der GmbH (Gesellschaft mit beschränkter Haftung) durch eine persönliche Haftung der Gesellschafter gekennzeichnet. **
Welche Unternehmen gehören zu Personengesellschaften?
Zu Personengesellschaften gehören Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten haften. Typische Beispiele für Personengesellschaften sind die Gesellschaft bürgerlichen Rechts (GbR), die Offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In diesen Unternehmen sind die Gesellschafter direkt am Geschäftsbetrieb beteiligt und tragen das unternehmerische Risiko gemeinsam. Personengesellschaften sind vor allem bei kleinen und mittelständischen Unternehmen sowie in freien Berufen verbreitet. Welche Unternehmen letztendlich zu Personengesellschaften gehören, hängt von der jeweiligen Rechtsform und der Haftungsstruktur ab. **
Top-Angebote
Produkte zum Begriff Personengesellschaften:
-
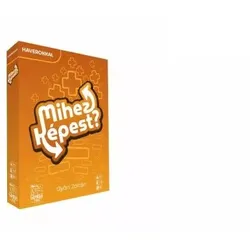
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
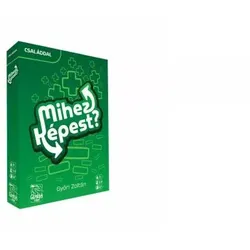
Im Vergleich wozu? Mit der Familie„Mihez képest? Familie” ist ein rasantes, kreatives Party-Brettspiel für 3–9 Spieler, in dem Alltagssituationen übertrieben oder ganz bewusst heruntergespielt werden. Bei Familien- und Freundetreffen sorgt es schnell für ausgelassene Stimmung, denn jeder sieht anders, was „viel” und was „wenig” ist. Empfohlen ab 8 Jahren – so können Kinder und Erwachsene gemeinsam spielen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Brettspiel, Partyspiel, Familienspiel Empfohlenes Alter: ab 8 Jahren Hauptmechanismus: Aufgaben-Karten überzeichnen oder abschwächen mithilfe kreativer Assoziationen Geförderte Fähigkeiten: Kreativität, Kommunikation, soziale Kompetenzen, Sinn für Humor Anzahl der Spieler: 3–9 Personen Spieldauer: ca. 30 Minuten Material: Spielkarten und -elemente aus Karton Sicherheitshinweis: enthält Kleinteile, nicht geeignet für Kinder unter 3 Jahren Weitere wichtige Eigenschaft: ungarischsprachiges Brettspiel, entworfen von Zoltán Győri Der Kern von „Mihez képest? Familie” besteht darin, dass alle auf dieselbe Aufgabe mit unterschiedlichen „Stärken” reagieren. Die Spieler erhalten Karten mit Alltagssituationen, Gegenständen oder Ausdrücken. Diese müssen dann extrem, witzig oder sehr zurückhaltend formuliert werden – so wird nach und nach klar, was für wen klein oder groß, schmerzhaft oder süß ist. Das gemeinsame Lachen und die unerwarteten Blickwinkel sind die große Stärke des Spiels. Das Spiel hat einfache Regeln und ist in wenigen Minuten erklärt. Die Spieler sind abwechselnd an der Reihe, während die anderen einschätzen, ob die gegebene Antwort eher „heftig” oder „mild” im Vergleich zur ursprünglichen Aufgabe ist. Das regt ständig zum Gespräch und zum Argumentieren an und fördert gleichzeitig die Kommunikationsfähigkeit und das flexible Denken. Durch die kurze Spieldauer von etwa 30 Minuten lassen sich an einem Abend mehrere Runden spielen. Einer der größten Vorteile von „Mihez képest? Familie” ist, dass es bewusst familienfreundliche Aufgaben enthält, sodass Kinder leicht einen Zugang zu den Themen finden. Es erfordert kein Vorwissen oder Lexikonkenntnisse, nur Fantasie und Offenheit. Dank der kompakten Schachtelgröße passt es problemlos in eine Tasche und kann so auf Reisen, in den Urlaub oder zu einem Wochenendbesuch mitgenommen werden. Für wen ist das Spiel geeignet? „Mihez képest? Familie” richtet sich an Kinder ab 8 Jahren und Erwachsene, die gesellige, kreative Spiele mögen und gern gemeinsam mit der Familie lachen. Es ist ideal für Spieler, die nicht auf komplizierte Regeln stehen, sondern eine lockere Atmosphäre und fantasievolles Erzählen bevorzugen. Perfekt geeignet für Kindergeburtstage, Familienabende, Feiertagstreffen oder für Schulklassen und andere Gruppen, in denen Teamgeist und eine entspannte Stimmung wichtig sind. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vermögensverwaltende PersonengesellschaftenVermögensverwaltende Personengesellschaften , Zivilrecht - Steuerrecht, National - International , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250331, Redaktion: Haase, Florian~Dorn, Katrin, Edition: NED, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 450, Keyword: Familiengesellschaft; GbR; Gewerbebetrieb; KG; OHG; Personengesellschaft; Vermögensverwaltung; Zebragesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 428 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 826, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie haften Personengesellschaften?
Personengesellschaften haften grundsätzlich mit ihrem gesamten Vermögen für Verbindlichkeiten. Das bedeutet, dass die Gesellschafter auch mit ihrem Privatvermögen für Schulden der Gesellschaft haften können. Die Haftung kann jedoch durch einen Gesellschaftsvertrag beschränkt werden. Bei einer OHG oder einer GbR haften die Gesellschafter als Gesamtschuldner, während bei einer KG die Haftung je nach Beteiligungsquote der Gesellschafter unterschiedlich ausfallen kann. Es ist daher wichtig, sich über die Haftungsregelungen im Gesellschaftsvertrag im Klaren zu sein. **
-
Welche Steuer zahlen Personengesellschaften?
Personengesellschaften wie GbR, OHG oder KG zahlen keine Körperschaftsteuer, da sie steuerlich transparent sind. Das bedeutet, dass die Gewinne der Gesellschaft direkt den Gesellschaftern zugerechnet werden und diese ihre Anteile am Gewinn in ihrer persönlichen Einkommensteuererklärung versteuern. Die Gesellschafter müssen also Einkommensteuer auf ihre Gewinnanteile zahlen. Zudem müssen Personengesellschaften Umsatzsteuer auf ihre Umsätze abführen, wenn sie umsatzsteuerpflichtige Leistungen erbringen. Darüber hinaus können je nach Rechtsform und Tätigkeit noch weitere Steuern anfallen, wie z.B. Gewerbesteuer. **
-
Was ist eine Personengesellschaften?
Was ist eine Personengesellschaften? **
-
Wer haftet bei Personengesellschaften?
Bei Personengesellschaften haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Das bedeutet, dass sie mit ihrem gesamten Vermögen für die Schulden der Gesellschaft haften. Es gibt keine Haftungsbeschränkung wie bei Kapitalgesellschaften. Die Haftung der Gesellschafter erstreckt sich auch auf ihre privaten Vermögenswerte, wie Immobilien oder Ersparnisse. Im Falle einer Insolvenz der Gesellschaft können Gläubiger daher auch auf das Privatvermögen der Gesellschafter zugreifen. **
Ähnliche Suchbegriffe für Personengesellschaften
-
Künkele, Kai Peter: Bilanzierung bei PersonengesellschaftenBilanzierung bei Personengesellschaften , ¿Besonderheiten der Bilanzierung bei Personengesellschaften - mit Praxisempfehlungen und über 200 Beispielen. Das Werk verdeutlicht die zahlreichen Besonderheiten der handelsrechtlichen Bilanzierung im Zusammenhang mit Personengesellschaften. Im Fokus stehen Fragen der Bilanzierung auf Ebene der Personengesellschaft und beim Anteilseigner. Das Verhältnis von Handels- und Steuerbilanz und ihre Auswirkung auf die Bilanzierung werden diskutiert. Ein Schwerpunkt des Buches liegt u. a. auf dem Bereich der latenten Steuern, welcher sich bei Personengesellschaften durch zahlreiche Besonderheiten auszeichnet. Insbesondere Abgrenzungsfragen der Steuerlatenzierung auf Ebene der Gesellschaft sowie auf Ebene der Gesellschafter stellen die Praxis immer wieder vor Herausforderungen. Die Kombination aus praxisnahen Erläuterungen und zahlreichen Beispielen sowie direkt umsetzbaren Lösungsvorschlägen macht dieses Buch zu einer wertvollen Hilfe für die tägliche Arbeit. Die Änderungen durch das KöMoG sowie das MoPeG sowie deren Auswirkungen auf Handels- und Steuerbilanz werden in neuen Kapiteln eingehend erläutert und der aktuelle Rechtsstand wird durchgehend berücksichtigt. Die Autoren: WP/StB Dipl.-Kfm. Kai Peter Künkele und WP/StB Dipl.-Kfm. Prof. Dr. Christian Zwirner setzen sich bei Kleeberg mit Fragen der Rechnungslegung von Personengesellschaften und insbesondere mit den hieraus resultierenden Konsequenzen für die Abgrenzung latenter Steuern auseinander. Unter Mitarbeit von WP/StB Dipl.-Kffr. Beate König, WP/StB Dipl.-Kffr. Dr. Julia Busch, WP/StB Dipl.-Kffr. Dr. Corinna Boecker, WP Sanja Mitrovic und StB Dr. Felix Krauß.. Inhaltsverzeichnis: ¿1. Besonderheiten von Personenhandelsgesellschaften. 2. Rechnungslegungsreformen des HGB und ihre Auswirkungen auf Personenhandelsgesellschaften. 3. Bedeutung der Ausschüttungssperre für Personenhandelsgesellschaften¿. 4. Auswirkungen des Wegfalls der umgekehrten Maßgeblichkeit und aktuelle Rechtsprechung. 5. Handelsrechtliche Rechnungslegung bei Personenhandelsgesellschaften (IDW RS HFA 7 n. F.). 6. Bilanzierung von Anteilen an Personenhandelsgesellschaften im handelsrechtlichen Jahresabschluss (IDW RS HFA 18). 7. Latente Steuern bei Personenhandelsgesellschaften. 8. Einfluss des Publizitätsgesetzes auf die Rechnungslegung bei Personenhandelsgesellschaften¿. 9. Konzernrechnungslegung bei Personenhandelsgesellschaften. 10. Die Option zur Körperschaftsbesteuerung nach § 1a KStG. 11. Auswirkungen des neuen Personengesellschaftsrechts (MoPeG) auf die Bilanzierung von Personengesellschaften. 12. Empfehlungen und Implikationen für die Praxis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., aktualisierte und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202304, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Künkele, Kai Peter~Zwirner, Christian, Bearbeitung: König, Beate~Boecker, Corinna~Busch, Julia~Mitrovic, Sanja, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., aktualisierte und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 454, Keyword: BilRUG; Rechnungswesen; Handelsbilanz; Steuerbilanz; handelsrechtliche Bilanzierung; Anteilseigner; IDW RS HFA 7; IDW RS HFA 18; latente Steuern; Steuerlatenzierung; umgekehrte Maßgeblichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Besteuerung / Steuer (Abgabe)~Steuer~Wirtschaftsgesetz~Wirtschaftsrecht~Entrepreneurship~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 460 Blätter, Länge: 242, Breite: 174, Höhe: 31, Gewicht: 938, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000062838001 V14550-978-3-482-642- B0000062838002 V14550-978-3-482-642-2, Vorgänger EAN: 9783482642128 9783482642111, Alternatives Format EAN: 9783482609138 9783482002120, eBook EAN: 9783482609138, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zu Personengesellschaften?
Personengesellschaften sind Unternehmensformen, bei denen mindestens zwei natürliche Personen gemeinsam ein Unternehmen gründen und betreiben. Zu den Personengesellschaften zählen beispielsweise die Gesellschaft bürgerlichen Rechts (GbR), die offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In diesen Gesellschaftsformen haften die Gesellschafter in der Regel persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Zudem erfolgt die Besteuerung der Gewinne auf Ebene der Gesellschafter und nicht auf Ebene der Gesellschaft selbst. **
-
Was sind Personengesellschaften Beispiele?
Personengesellschaften sind Unternehmensformen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In einer GbR haften alle Gesellschafter gemeinsam und unbeschränkt, während in einer OHG alle Gesellschafter ebenfalls unbeschränkt haften, jedoch mindestens ein Gesellschafter persönlich und unbeschränkt haftet. In einer KG gibt es mindestens einen persönlich haftenden Gesellschafter (Komplementär) und einen oder mehrere beschränkt haftende Gesellschafter (Kommanditisten). **
-
Welche Unternehmen sind Personengesellschaften?
Welche Unternehmen sind Personengesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Unternehmen arbeiten die Gesellschafter aktiv am Geschäftsbetrieb mit und teilen sich Gewinne und Verluste entsprechend ihrer Beteiligungsquote. Personengesellschaften sind im Gegensatz zu Kapitalgesellschaften wie der GmbH (Gesellschaft mit beschränkter Haftung) durch eine persönliche Haftung der Gesellschafter gekennzeichnet. **
-
Welche Unternehmen gehören zu Personengesellschaften?
Zu Personengesellschaften gehören Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten haften. Typische Beispiele für Personengesellschaften sind die Gesellschaft bürgerlichen Rechts (GbR), die Offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In diesen Unternehmen sind die Gesellschafter direkt am Geschäftsbetrieb beteiligt und tragen das unternehmerische Risiko gemeinsam. Personengesellschaften sind vor allem bei kleinen und mittelständischen Unternehmen sowie in freien Berufen verbreitet. Welche Unternehmen letztendlich zu Personengesellschaften gehören, hängt von der jeweiligen Rechtsform und der Haftungsstruktur ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.